<PR>
【PR】このページはプロモーションを含みます。
請求書カード払いを比較する前に知っておきたいこと
事業を運営していると、売上の入金よりも先に仕入れ代金や外注費などの支払い期限が到来し、一時的に資金繰りを調整したい場面があります。
このような場合に検討できる方法の一つが「請求書カード払い」です。
請求書カード払いは、銀行振込を指定された請求書について、サービスを介してクレジットカードで支払えるようにする仕組みです。カード決済を利用することで、実際の現金支出をカードの引き落とし日まで繰り延べられるため、支払いと入金のタイミングを調整する方法として利用できます。
ただし、サービスによって手数料、対応カード、支払いまでの日数、利用条件などが異なります。
そこで本記事では、まず「マネーフォワード 請求書カード払い」を紹介し、その後に異なる運営会社が提供する「請求書カード払い byGMO」「DGFT 請求書カード払い」を同じ基準で比較します。
なお、請求書カード払いは支払いをなくすものではなく、カード利用分を後日支払う仕組みです。利用前には手数料だけでなく、カードの利用可能枠や引き落とし日まで含めて資金計画を確認することが重要です。
マネーフォワード 請求書カード払い
商品概要
「マネーフォワード 請求書カード払い」は、マネーフォワードケッサイ株式会社が提供する事業者向けの請求書カード払いサービスです。
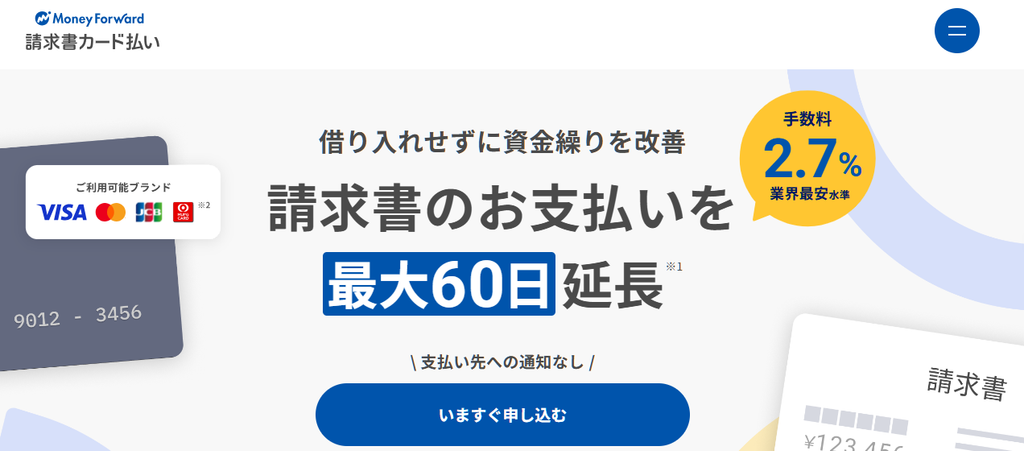
手元にある請求書をクレジットカードで支払うことで、実質的な支払いを最大60日後まで繰り越せるサービスとして案内されています。
ただし、実際に繰り越せる日数は利用するカードの支払いスケジュールによって異なります。
銀行振込を指定された請求書についても、カードによる支払いに切り替えられることが特徴です。売り手側の請求書発行フローを変更する必要がない形で利用できるため、通常の請求書払いを維持しながら支払い方法を調整したい事業者に向いています。
マネーフォワードケッサイ株式会社は株式会社マネーフォワードのグループ企業で、「マネーフォワード 請求書カード払い」のサービスを提供しています。累計決済金額が100億円を突破したことも公表されています。
特徴
請求書をカード払いに切り替えられる
通常、銀行振込で支払う請求書でも、対象条件を満たしていればクレジットカードによる支払いに切り替えられます。
取引先から請求書を受け取り、銀行口座から振り込むという従来の支払い方法だけでなく、カードの利用枠を活用して支払い時期を調整できる点が特徴です。
特に、売上の入金予定日は決まっているものの、入金前に仕入れ費用や外注費などの支払いが発生するケースでは、キャッシュフローを調整する選択肢になります。
実質的な支払いを最大60日後まで繰り越せる
公式サイトでは、請求書の支払いを最大60日延長できると案内されています。
ただし、「60日」がすべての利用者に一律で適用されるわけではありません。
実際の繰越日数は、利用するクレジットカードの締日や引き落とし日などの支払いスケジュールによって変わります。
そのため、利用前には「請求書の支払期限」だけでなく、「カードを利用した場合に実際に口座から資金が出ていく日」まで確認しておくことが大切です。
必要書類を抑えてオンラインで申し込める
公式サイトでは、必要書類は利用したい請求書のデータまたは写真のみと案内されています。
また、申し込みはオンラインで完結する仕組みです。
融資のように事業計画書などを準備して資金調達を申し込む方法とは仕組みが異なり、すでに発生している請求書の支払いをカードに切り替えるという点が大きな違いです。
ただし、サービスを利用するための条件や審査などがあるため、「請求書があれば必ず利用できる」と考えるのではなく、申込時に利用条件を確認する必要があります。
複数のカードを利用できる
2025年11月のアップデートにより、1枚の請求書について複数枚のクレジットカードで決済できる機能が追加されています。
1枚のカードだけでは利用可能枠が不足する場合に、複数カードを組み合わせて利用できる仕組みです。
また、カード情報や振込先情報の登録、申請状況や過去の支払い履歴を管理画面から確認する機能も追加されています。
支払先への通知なしで利用できる
公式サイトでは、支払先への通知なしで利用できることが案内されています。
取引先には通常の振込と同様の形で支払いが行われるため、請求書の支払い方法をカードに切り替えることについて、取引先との個別調整を行う負担を抑えられます。
料金
マネーフォワード 請求書カード払いの通常の決済手数料は、支払額の2.7%です。
初期費用と月額費用は無料と案内されています。
また、月間利用額が200万円以上の場合は、利用金額に応じて通常より低い手数料率で案内される場合があります。
一方、利用金額が10万円以下の場合は、手数料が一律3,000円となります。
例えば10万円を超える支払いで通常の2.7%が適用される場合、支払額に応じて手数料が計算されます。手数料には消費税もかかるため、実際の支払総額を確認して利用することが必要です。
料金については記事作成時点で公式サイトに掲載されている情報です。料金や利用条件は変更される場合があるため、申し込み前に最新の条件を確認してください。
おすすめポイント
マネーフォワード 請求書カード払いの特徴を整理すると、次のようになります。
- 請求書をクレジットカードで支払える
- 実質的な支払いを最大60日後まで繰り越せる
- 初期費用と月額費用が無料
- 通常の決済手数料は支払額の2.7%
- 10万円以下の利用では手数料が一律3,000円
- 請求書のデータまたは写真で申し込める
- オンラインで手続きを進められる
- 支払先への通知なしで利用できる
- 複数枚のカードによる決済にも対応している
- 対応カードブランドが拡大されている
2026年8月には、三菱UFJニコスが発行するアメリカン・エキスプレスブランドのカードにも対応したことが発表されています。現在の公式サイトでは、Visa、Mastercard、JCB、三菱UFJニコス発行カードなどが案内されています。
キャンペーン・特典
記事作成時点の公式サイトでは、通常の決済手数料2.7%が案内されています。
また、月間利用額が200万円以上の場合には、利用金額に応じて通常より低い手数料率で案内される場合があります。
ただし、これは一律に適用される固定キャンペーンではなく、利用金額に応じて個別に案内される料金条件です。
そのため、「一定金額を利用すれば必ず何%になる」といった断定は避け、申込時に提示される条件を確認する必要があります。
利用シーン
外注費の支払い
外注先への支払いが先に発生し、売上の入金が後になる場合に、請求書カード払いを資金繰り調整の選択肢として検討できます。
仕入れ費用の支払い
商品や材料などの仕入れ代金について、支払期限と売上入金のタイミングが合わない場合にも利用を検討できます。
広告宣伝費などの支払い
公式サイトでは、仕入れ費用、広告宣伝費、オフィス家賃、水道光熱費、外注費などの用途が例として案内されています。
ただし、すべての請求書が利用対象になるとは限らないため、対象となる支払いかどうかを事前に確認する必要があります。
利用前に確認したい注意点
請求書カード払いは資金繰りを調整する方法として利用できますが、支払いそのものがなくなるわけではありません。
カード利用額は後日、カード会社から請求されます。
そのため、カードの引き落とし日までに必要な資金を準備できるかを確認しておくことが重要です。
また、決済手数料も発生します。
例えば、支払額が大きくなるほど手数料も大きくなるため、「支払いを延長できること」だけでなく、「延長するために必要な手数料」と「延長によって得られる資金繰り上の効果」を比較して利用する必要があります。
なお、利用可能額は基本的に利用するカードの利用可能枠などの条件に左右されます。請求書の金額が大きい場合は、カードの利用可能枠も事前に確認しておくと安心です。
請求書カード払い byGMO
商品概要
「請求書カード払い byGMO」は、GMOペイメントゲートウェイ株式会社が提供する請求書カード払いサービスです。
銀行振込指定の請求書について、クレジットカードを利用して支払える仕組みを提供しています。
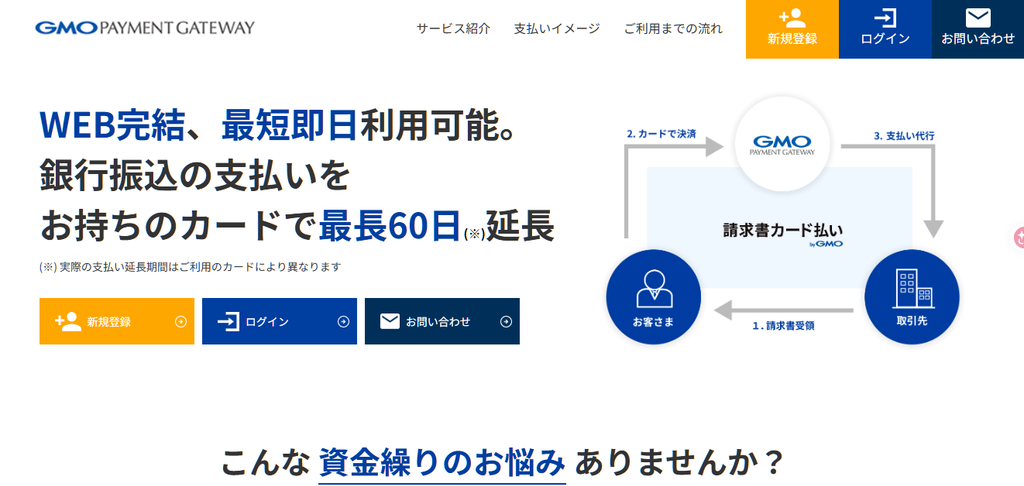
公式サイトでは、カードを利用することで支払いを最大約60日延長できると案内されています。
実際の延長期間は利用するカードの締日や引き落とし日などによって異なるため、利用前にカードの支払いスケジュールを確認する必要があります。
特徴
Web上で手続きを進められる
公式サイトでは、会員登録、請求書情報の入力、カード情報の入力という3段階で利用する流れが案内されています。
請求書をアップロードして支払先の情報を入力し、利用するカードの情報を登録することで手続きを進めます。
会員登録や申請をオンラインで進められるため、銀行振込の準備とは異なる方法で支払い手続きを行えます。
最大約60日の支払い延長
請求書カード払い byGMOでは、支払いを最大約60日延長できると案内されています。
ただし、ここでも最大日数が一律で保証されるものではありません。
利用するカードによって実際の支払い延長期間が異なるため、請求書の支払期限とカードの引き落とし日を確認して利用することが重要です。
支払先にサービス利用を知られずに利用できる
GMOペイメントゲートウェイの公式情報では、指定した名義で同社から支払先へ銀行振込を行えるため、取引先にサービス利用を知らせる必要がない仕組みが案内されています。
通常の請求書払いに近い形で支払えることは、取引先との支払い方法を変えたくない事業者にとって確認しておきたいポイントです。
幅広い支払い用途に対応
公式サイトでは、外注費、広告費、仕入れ費だけでなく、家賃や税金なども利用例として案内されています。
ただし、カードブランドによって取り扱える費目が異なる場合があり、一部対象外となる支払いもあります。
そのため、利用したい請求書が対象になるかどうかを申し込み前に確認することが必要です。
料金
請求書カード払い byGMOの通常料金として、公式サイトでは支払金額の3.0%のサービス手数料が案内されています。
初期費用と月額費用は無料です。
また、手数料には最低金額が設定されており、公式サイトでは1,500円が最低手数料として案内されています。
したがって、少額の請求書を利用する場合は、単純に「3.0%」だけで判断せず、最低手数料を含めた実際の負担額を確認する必要があります。
おすすめポイント
請求書カード払い byGMOの特徴を整理すると、次のようになります。
- 銀行振込指定の請求書をカードで支払える
- 支払いを最大約60日延長できる
- 初期費用と月額費用が無料
- 通常のサービス手数料は支払金額の3.0%
- 最低手数料は1,500円
- Web上で手続きを進められる
- 支払先へのサービス利用通知を必要としない仕組み
- 外注費や仕入れ費など幅広い支払いに対応
- カード利用によるポイント獲得も期待できる
利用できるカードブランドとして、公式サイトではVisa、Mastercard、JCB、American Expressの一部などが案内されています。
キャンペーン・特典
公式サイトでは特別手数料キャンペーンの案内が掲載されています。
一方で、掲載ページ上ではキャンペーン期間や通常料金について表示内容に更新途中とみられる箇所があるため、記事作成時点で一律のキャンペーン条件を断定することは避けます。
通常料金については支払金額の3.0%と案内されているため、申し込み時には申込画面に表示される最新の手数料とキャンペーン条件を確認してください。
利用シーン
急な仕入れが発生した場合
急な仕入れなどで銀行口座からの支払いをすぐに行うことが難しい場合に、カードの利用枠を活用して支払い時期を調整する方法として検討できます。
売上入金と支払いのタイミングが合わない場合
売上の入金予定日よりも先に請求書の支払期限が来る場合、カードの引き落とし日まで支払いを繰り延べることで、資金移動のタイミングを調整できます。
融資以外の方法を検討している場合
請求書カード払いは、融資とは異なり、請求書の支払いをカード決済に切り替えるサービスです。
そのため、必要な資金を新たに借り入れるというより、既存のカード利用枠を使って支払い時期を調整したい場合に検討しやすい方法です。
ただし、カード利用分の支払いが後日発生することに変わりはないため、将来のキャッシュフローまで考えて利用する必要があります。
利用前に確認したい注意点
請求書カード払い byGMOを利用する場合は、サービス手数料だけでなく、カードの利用可能枠も確認しましょう。
カード利用額には請求書の支払額だけでなく、サービス手数料なども加わるため、利用可能枠に余裕がない場合は申請できない可能性があります。
また、請求書の内容や支払い先によっては対象外となる場合があります。
利用できる支払い項目についてもカードブランドによって違いがあるため、事前確認が必要です。
DGFT 請求書カード払い
商品概要
「DGFT 請求書カード払い」は、株式会社DGフィナンシャルテクノロジーが提供する請求書カード払いサービスです。
銀行振込を指定された請求書について、クレジットカードを利用して支払いを行い、カードの引き落とし日まで支払いを繰り延べる仕組みです。
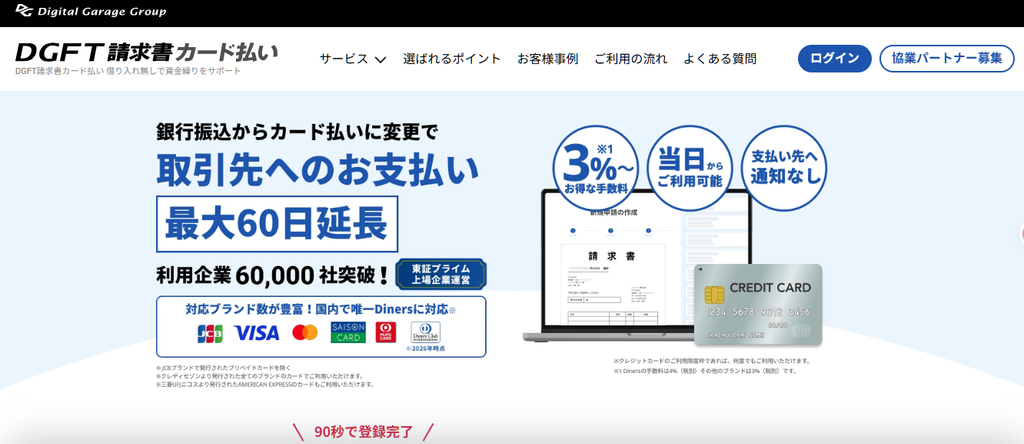
公式情報では、最大60日まで支払いを繰り延べられると案内されています。
また、事業上の支払いを中心に、仕入れ、業務委託人件費、オフィス・店舗賃料などが利用例として挙げられています。
特徴
最大60日まで支払いを繰り延べられる
DGFTの公式情報では、取引先への支払いをクレジットカードで行うことにより、最大60日まで支払いを繰り延べられると案内されています。
ただし、具体的な日数はカードの締日や引き落とし日などによって変わります。
そのため、利用前には「請求書の支払期限」と「カードの実際の引き落とし日」を確認することが重要です。
事業上のさまざまな支払いに利用できる
公式サポートでは、定期的な仕入れ、突発的な大型取引、派遣職員などの業務委託人件費、オフィス・店舗賃料、電話料金などが主な利用例として案内されています。
一方、事業以外の支払い、個人名義口座や海外口座への支払い、請求書の一部金額だけを支払うケースなどは対象外とされています。
利用には別途審査があるため、支払い用途が利用条件に該当するかを確認しておく必要があります。
カード利用可能枠に応じて利用額が決まる
DGFTでは、利用上限は申請時点のカード利用可能枠によって決まります。
また、サービス利用手数料や消費税を含めたカード利用額が、カードの利用可能枠を超える場合は利用できません。
一方、公式サポートでは利用額の下限は設定されていないと案内されています。
料金
2026年7月1日以降の申請分について、DGFTの公式サポートでは、JCB、Visa、Mastercard、セゾンカード、ニコスカードを利用する場合、請求金額の3.0%がサービス手数料とされています。
Diners Clubについては4.0%です。
いずれも手数料には消費税が別途かかり、最低手数料は400円です。
カードブランドによって手数料率が異なるため、利用するカードを決めたうえで実際の負担額を確認することが重要です。
おすすめポイント
DGFT 請求書カード払いの特徴を整理すると、次のようになります。
- 最大60日まで支払いを繰り延べられる
- 仕入れや業務委託費など事業上の支払いに利用できる
- 利用額の下限が設定されていない
- カードの利用可能枠を上限として利用できる
- カードブランドによって手数料率が異なる
- 2026年7月以降の申請では最低手数料が400円
- 審査を経て支払いが実行される
- 支払い用途には対象外条件がある
特に、カードブランドによって手数料が異なる点は、他の請求書カード払いサービスと比較する際にも確認しておきたいポイントです。
キャンペーン・特典
記事作成時点で確認できる公式情報では、サービス手数料の改定について案内されていますが、通常の請求書カード払いについて期間限定の割引キャンペーンを明確に確認できる情報はありませんでした。
そのため、キャンペーンを前提とした料金比較は避け、基本となる手数料とカードブランドごとの条件を確認して利用することが適切です。
利用シーン
定期的な仕入れ
毎月の仕入れなど、支払いサイクルが固定されている事業では、売上の入金時期とのずれを調整する方法として検討できます。
突発的な大型取引
まとまった金額の支払いが急に発生した場合にも、カード利用可能枠の範囲内で支払い方法を調整する選択肢になります。
ただし、高額な請求書では手数料も大きくなるため、資金繰りへの効果と手数料負担を合わせて判断する必要があります。
業務委託費や賃料
公式サポートでは、派遣職員などの業務委託人件費やオフィス・店舗賃料なども利用例として案内されています。
ただし、支払先や契約内容などによって利用できないケースがあるため、対象条件を確認することが必要です。
利用前に確認したい注意点
DGFT 請求書カード払いでは、請求書の一部だけをカードで支払うことは原則として対象外です。
また、1枚の請求書について、1枚のカードで1回の支払いとなることも公式サポートで案内されています。
さらに、利用には審査があります。
そのため、支払期限が迫ってから申し込むのではなく、審査や振込予定日を考慮して余裕を持って手続きを進めることが重要です。
個人事業主については、2026年6月14日以降、適格請求書発行事業者登録番号の登録が必須となっています。インボイス番号を登録できない場合は利用できないため、該当する事業者は事前に確認しておきましょう。
ここまでの3サービスの違い
ここまで紹介した3サービスはいずれも、請求書をカードで支払うことで支払い時期を調整するという基本的な仕組みを持っています。
一方で、料金や利用条件には違いがあります。
「マネーフォワード 請求書カード払い」は、通常の決済手数料が2.7%で、10万円以下の場合は一律3,000円という料金体系です。月間利用額が200万円以上の場合は、利用金額に応じて通常より低い手数料率が案内される場合があります。
「請求書カード払い byGMO」は、通常のサービス手数料が3.0%で、初期費用と月額費用は無料です。最低手数料は1,500円とされています。
「DGFT 請求書カード払い」は、利用するカードブランドによって手数料率が異なり、2026年7月以降はJCB、Visa、Mastercard、セゾンカード、ニコスカードが3.0%、Diners Clubが4.0%となっています。最低手数料は400円です。
このように、請求書カード払いを比較するときは、単純に手数料率だけを見るのではなく、最低手数料、利用するカードブランド、利用金額、支払い延長期間、利用対象となる請求書などをまとめて確認することが大切です。
また、3サービスとも「最大60日前後まで支払いを延長できる」という共通点がありますが、実際の延長日数は利用するカードの締日や引き落とし日などによって変わります。
そのため、サービス名だけで判断せず、自社のカードと請求書の支払期限を組み合わせて検討する必要があります。
請求書カード払いを比較するときのポイント
請求書カード払いを利用する場合、手数料だけを見てサービスを決めるのではなく、支払いをいつまで繰り延べられるのか、利用したい請求書が対象になるのか、手持ちのカードを利用できるのかなどを確認することが大切です。
ここでは、今回比較した3サービスを検討するときに確認したいポイントを整理します。
手数料率だけでなく実際の負担額を見る
請求書カード払いでは、請求書の金額に対して一定の手数料が発生します。
例えば、100万円の請求書をカード払いに切り替える場合、手数料率が2.7%なら手数料は2万7,000円、3.0%なら3万円となります。
ただし、実際の負担額はサービスごとの最低手数料や消費税、カードの条件などによって変わる場合があります。
少額の請求書では最低手数料の影響が大きくなることもあるため、「手数料率が低いか」だけでなく、「今回支払う請求書では実際にいくらかかるか」を確認しましょう。
また、手数料は資金繰りを調整するためのコストです。
利用によって支払い時期を調整できる一方、手数料分だけ支払総額は増えるため、売上の入金予定や今後の支出まで含めて検討することが重要です。
実際に何日支払いを延長できるか確認する
今回比較したサービスでは、いずれも最大60日前後まで支払いを繰り延べられる仕組みが案内されています。
ただし、「最大60日」という数字だけで判断することはできません。
実際の支払い日は、利用するクレジットカードの締日や引き落とし日などによって変わります。
例えば、請求書の支払期限が月末で、カードの引き落とし日が翌月末であれば、資金流出のタイミングを調整できます。
一方で、カードの締日直前に利用した場合と締日直後に利用した場合では、実際に支払いが発生するまでの日数が異なる場合があります。
そのため、申し込み前には次の3点を確認しておきましょう。
- 請求書の本来の支払期限
- カードを利用した場合の締日
- カード利用分が口座から引き落とされる日
この3つを把握することで、請求書カード払いを利用した場合に、いつまで資金を手元に置いておけるのかを具体的に考えやすくなります。
利用したいカードが対応しているか確認する
請求書カード払いは、すべてのクレジットカードを利用できるとは限りません。
サービスごとに対応しているカードブランドやカード発行会社などが異なる場合があります。
また、カードが対応していても、利用可能枠が不足している場合は申し込みが難しくなる可能性があります。
請求書の金額が100万円であれば、カードの利用枠が100万円あれば十分とは限りません。
サービス手数料などもカード決済額に含まれる場合があるため、利用可能枠に余裕があるかを事前に確認しておくことが大切です。
利用したい請求書が対象になるか確認する
請求書カード払いは、事業上のさまざまな支払いに利用できる一方、すべての請求書が対象になるわけではありません。
サービスによって対象外となる支払いや条件が設定されている場合があります。
例えば、事業に関係しない個人的な支払い、特定の支払先、対象外となる取引などが設定されているケースがあります。
「請求書だから利用できる」と考えず、実際に支払いたい請求書が対象となるかを申し込み前に確認しましょう。
支払先への対応も確認する
請求書カード払いを検討する際には、取引先にどのような形で支払いが行われるのかも確認しておきたいポイントです。
今回比較したサービスでは、サービス事業者が利用者に代わって取引先へ振り込む仕組みが採用されています。
そのため、取引先にカード払いを直接依頼する必要がないサービスもあります。
取引先との契約上、支払い方法について特別な条件が設定されている場合には、その条件にも注意しましょう。
融資やファクタリングとの違い
請求書カード払いを検討する際には、融資やファクタリングとの違いを理解しておくことも重要です。
それぞれ資金繰りを調整する方法ですが、仕組みは異なります。
請求書カード払いの場合
請求書カード払いは、すでに発生している請求書の支払いをクレジットカードで行い、カードの引き落とし日まで支払いを繰り延べる仕組みです。
新たな借入金を受け取るのではなく、支払いのタイミングを調整する方法と考えると分かりやすいでしょう。
そのため、売上入金までの一時的な資金ギャップを調整したい場合などに検討できます。
一方、カード利用額は後日支払う必要があるため、将来の支払い能力まで考えて利用することが重要です。
融資の場合
融資は金融機関などから資金を借り入れ、必要な支払いに充てる方法です。
まとまった資金を調達できる可能性がある一方、審査や必要書類、契約手続きなどが必要になる場合があります。
また、借り入れた資金については、契約内容に基づいて返済していく必要があります。
一時的な支払いタイミングの調整を目的とするのか、設備投資なども含めてまとまった資金を確保したいのかによって、検討する方法は変わります。
ファクタリングの場合
ファクタリングは、売掛金などの債権をファクタリング会社へ譲渡し、その対価として資金を受け取る仕組みです。
請求書カード払いとは資金の動きが異なります。
請求書カード払いは「支払いを後ろにずらす」方法であるのに対し、ファクタリングは「売掛金を早期に資金化する」方法です。
そのため、資金繰りに課題がある場合でも、現在の状況によって適した方法は異なります。
例えば、近い将来に売上代金の入金が予定されており、先に発生する仕入れや外注費の支払いを調整したい場合には、請求書カード払いが検討対象になります。
一方、売掛金そのものを早期に現金化したい場合には、ファクタリングの仕組みも比較対象になります。
請求書カード払いの選び方
マネーフォワード 請求書カード払いを検討する場合
マネーフォワード 請求書カード払いは、通常の決済手数料が2.7%と案内されている点が特徴です。
また、10万円以下の利用では一律3,000円となる料金体系があるため、少額の請求書を利用する場合には、実際の負担額を計算して確認することが重要です。
月間利用額が200万円以上の場合には、利用金額に応じて通常より低い手数料率が案内される場合があります。
そのため、まとまった金額の請求書を継続的に支払う事業者は、利用条件を確認して検討するとよいでしょう。
さらに、複数枚のカードを利用できる機能があるため、1枚のカードだけでは必要な利用枠を確保しにくいケースでは、この機能が利用できるかを確認することもポイントになります。
請求書カード払い byGMOを検討する場合
請求書カード払い byGMOは、サービス手数料3.0%、初期費用と月額費用が無料という料金体系が特徴です。
最低手数料が1,500円と設定されているため、少額の請求書では手数料率だけでは実際の負担を判断しにくい場合があります。
また、外注費や仕入れ費などに加えて、公式にさまざまな支払い用途が案内されています。
利用したい請求書が対象になるかを確認しつつ、カードブランドや利用可能枠を含めて検討するとよいでしょう。
DGFT 請求書カード払いを検討する場合
DGFT 請求書カード払いは、利用するカードブランドによって手数料率が異なる点が特徴です。
2026年7月以降の申請では、JCB、Visa、Mastercard、セゾンカード、ニコスカードが3.0%、Diners Clubが4.0%となっています。
最低手数料は400円です。
そのため、利用するカードが決まっている場合には、そのカードブランドに適用される手数料を確認してから利用を検討することが重要です。
また、利用額の下限が設定されていない一方、利用可能額はカードの利用可能枠などの条件によって決まります。
請求書カード払いで失敗しないための注意点
カードの引き落とし日を確認する
請求書カード払いでは、銀行振込の支払日がカードの引き落とし日に変わるだけで、支払いそのものがなくなるわけではありません。
そのため、カードの引き落とし日に口座残高を確保できるよう、資金計画を立てておく必要があります。
手数料を含めて資金繰りを考える
例えば100万円の請求書をカード払いに変更した場合、数万円程度の手数料が発生することがあります。
支払いを延長できる期間だけを見るのではなく、そのために発生する費用も考慮しましょう。
特に、利益率が低い取引や、手数料負担が大きくなる高額な請求書では、利用前に具体的な金額を計算することが大切です。
常態化させない
請求書カード払いは、一時的な資金繰りの調整手段として検討できます。
一方で、毎月の支払いを継続的にカード払いへ変更しなければ資金が足りない状態であれば、単なる支払日の調整だけでは根本的な資金繰りの改善につながらない可能性があります。
売上、粗利、固定費、借入金返済、税金などを含めて資金繰りを確認し、必要に応じて専門家などにも相談しましょう。
支払期限直前の申し込みは避ける
サービスによって審査や手続き、振込処理などに時間が必要となる場合があります。
「今日が支払期限だから今日申し込む」という使い方では、希望する日に支払いが完了しない可能性があります。
支払期限には余裕を持って申し込み、振込予定日などを確認しておくことが重要です。
よくある質問
Q. 請求書カード払いとは何ですか?
請求書カード払いとは、銀行振込などで支払う請求書を、サービスを介してクレジットカードで支払う仕組みです。
カードの締日や引き落とし日によって、実際の現金支出を後ろにずらせるため、資金繰りを調整する方法として利用できます。
Q. 支払いは最大60日延長できますか?
今回比較したサービスでは、最大60日前後まで支払いを繰り延べられる旨が案内されています。
ただし、実際の繰越日数はカードの締日や引き落とし日などによって変わります。
そのため、すべての利用者が一律に60日延長できるわけではありません。
Q. 請求書カード払いを利用すると借入になりますか?
請求書カード払いは、一般的な融資とは仕組みが異なります。
請求書の支払いをカード決済に切り替え、カード会社から後日請求される形になるため、新たに融資を受ける方法とは区別して考える必要があります。
ただし、カード利用分の支払い義務は発生するため、将来の資金繰りを確認して利用することが重要です。
Q. 手数料はどのくらいかかりますか?
サービスによって異なります。
今回比較したサービスでは、マネーフォワード 請求書カード払いは通常2.7%、請求書カード払い byGMOは3.0%、DGFT 請求書カード払いはカードブランドによって3.0%または4.0%とされています。
ただし、最低手数料や消費税などの条件があるため、実際の利用額で計算する必要があります。
Q. 少額の請求書でも利用できますか?
サービスによって最低手数料や利用条件が異なります。
マネーフォワード 請求書カード払いでは10万円以下の場合に一律3,000円、請求書カード払い byGMOでは最低手数料1,500円、DGFT 請求書カード払いでは最低手数料400円とされています。
そのため、少額の請求書では手数料率だけでなく最低手数料を含めて比較しましょう。
Q. 請求書の支払先にカード払いを伝える必要はありますか?
サービスによって仕組みは異なりますが、今回比較したサービスでは、サービス提供会社が利用者に代わって支払先へ振り込む仕組みが採用されています。
そのため、取引先にカード番号を伝えて直接カード決済してもらうような仕組みではありません。
ただし、取引先との契約条件などによって別途確認が必要な場合があります。
Q. 融資と請求書カード払いはどちらを選べばよいですか?
目的によって異なります。
請求書カード払いは、すでに発生している請求書の支払い時期を調整したい場合に検討できます。
一方、設備投資や運転資金など、まとまった資金を長期的に確保したい場合は、融資など別の資金調達方法も検討対象になります。
どちらか一方に決めるのではなく、必要な金額、資金が必要な期間、返済・支払い方法、費用などを整理することが大切です。
Q. ファクタリングと請求書カード払いは何が違いますか?
大きな違いは資金の動きです。
請求書カード払いは、支払いをカード決済に切り替えて支出時期を調整します。
ファクタリングは、売掛金などを譲渡して資金化する仕組みです。
「支払いを後ろにずらしたい」のか、「売掛金を早く資金化したい」のかによって、検討するサービスが変わります。
Q. クレジットカードの利用可能枠は確認したほうがよいですか?
はい。
請求書の金額がカードの利用可能枠を超えている場合は利用できない可能性があります。
また、サービス手数料なども含めてカードの利用枠を確認する必要があるため、請求書の金額だけで判断しないようにしましょう。
まとめ
請求書カード払いは、銀行振込で支払う請求書をクレジットカード決済に切り替えることで、カードの引き落とし日まで支払いを繰り延べ、資金繰りを調整する方法です。
今回比較したサービスでは、いずれも最大60日前後まで支払いを繰り延べられる仕組みが案内されています。
ただし、実際の延長期間は利用するカードの締日や引き落とし日などによって異なります。
「マネーフォワード 請求書カード払い」は、通常の決済手数料2.7%という料金体系や、複数枚のカードを利用できる機能などが特徴です。
「請求書カード払い byGMO」は、通常のサービス手数料3.0%、初期費用と月額費用が無料という料金体系で、さまざまな事業上の支払いへの利用が案内されています。
「DGFT 請求書カード払い」は、カードブランドによって手数料率が異なることが特徴で、利用額の下限が設定されていない点も確認しておきたいポイントです。
請求書カード払いを選ぶ際には、手数料率だけでなく、最低手数料、対応カード、利用対象となる請求書、支払いの延長期間、カードの利用可能枠などをまとめて確認しましょう。
また、請求書カード払いは支払いをなくす仕組みではありません。カードの引き落とし日には支払いが発生するため、将来の入金予定や支出まで含めて利用計画を立てることが大切です。
記事作成時点の情報であり、料金・サービス内容・利用条件などは変更される場合があります。申し込みを検討する際は、各サービスの最新の条件を確認してください。
特に、一時的な資金不足によって外注費や仕入れ費などの支払い時期を調整したい場合は、請求書カード払いという選択肢を知っておくことで、資金繰りを検討する際の材料を増やせます。
利用する請求書の金額、支払期限、カードの締日・引き落とし日、手数料を照らし合わせ、自社の資金計画に合うサービスを検討しましょう。